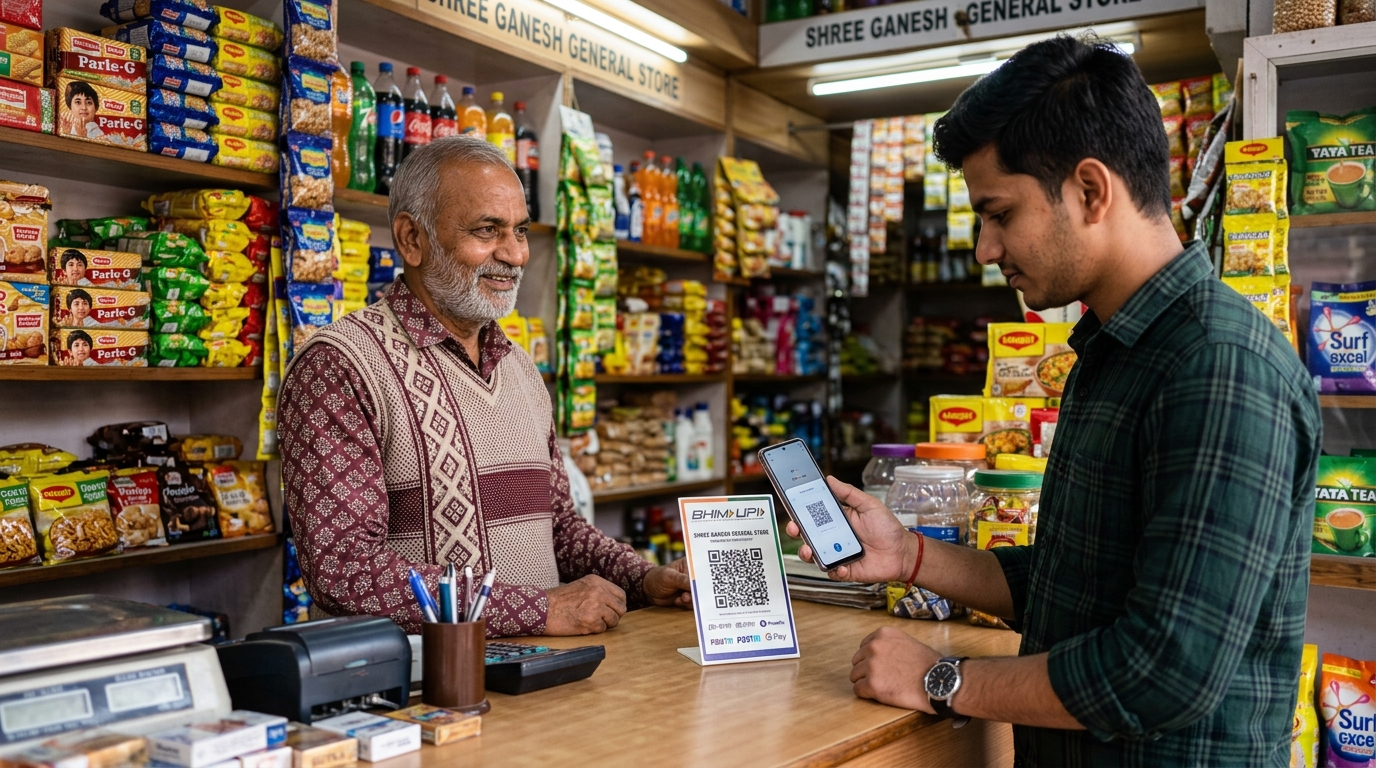
1. यूपीआई एमडीआर (MDR) क्या है? सोशल मीडिया की अफवाहों का सच
भारत में यूनिफाइड पेमेंट्स इंटरफेस (UPI) आज केवल एक भुगतान प्रणाली नहीं, बल्कि देश की अर्थव्यवस्था की जीवनरेखा बन चुका है। किराना दुकान से 10 रुपये की चाय पीने से लेकर लाखों रुपये के सोने की खरीदारी तक, हर महीने 14 अरब (1,400 करोड़) से अधिक लेनदेन यूपीआई के माध्यम से हो रहे हैं। वैश्विक स्तर पर भारत दुनिया के कुल रियल-टाइम डिजिटल भुगतानों का लगभग 46% हिस्सा अकेले संभालता है।
लेकिन समय-समय पर सोशल मीडिया, व्हाट्सएप और यूट्यूब चैनलों पर सनसनीखेज खबरें तैरने लगती हैं कि "सरकार ने यूपीआई पर चार्ज लगा दिया है, अब गूगल पे या फोनपे करने पर टैक्स कटेगा।"
भारतीय राष्ट्रीय भुगतान निगम (NPCI) और भारतीय रिज़र्व बैंक (RBI) ने बार-बार आधिकारिक प्रेस विज्ञप्ति जारी करके यह पूरी तरह स्पष्ट किया है कि सामान्य बैंक-टू-बैंक यूपीआई लेनदेन पर आम नागरिकों के लिए कोई शुल्क नहीं है और न ही भविष्य में कोई शुल्क लगाने का प्रस्ताव है।
तो फिर यह 'चार्ज' की चर्चा कहाँ से शुरू हुई? असल में यह भ्रम मर्चेंट डिस्काउंट रेट (MDR), वॉलेट इंटरचेंज फीस (PPI Interchange), रुपे क्रेडिट कार्ड और निजी ऐप्स द्वारा लगाए जा रहे प्लेटफॉर्म चार्ज के आपस में गड्डमड्ड होने के कारण फैला है। आइए इन चारों को आसान बोलचाल की भाषा में अलग-अलग समझें।
2. जीरो एमडीआर कानून: वित्त अधिनियम 2019 की धारा 10A और आरबीआई का रुख
एमडीआर (Merchant Discount Rate) वह कमीशन होता है जो कोई बैंक या पेमेंट गेटवे कंपनी किसी दुकानदार से डिजिटल पेमेंट स्वीकार करने के बदले वसूलती है। पहले जब आप दुकान पर डेबिट कार्ड या क्रेडिट कार्ड स्वाइप करते थे, तो दुकानदार को कुल बिल का 1% से 2% बैंक को देना पड़ता था।
लेकिन डिजिटल इंडिया को हर गांव और छोटे से छोटे रेहड़ी-पटरी वाले तक पहुंचाने के लिए केंद्र सरकार ने वित्त अधिनियम 2019 के माध्यम से भुगतान और निपटान प्रणाली अधिनियम, 2007 में एक नई धारा 10A (Section 10A) जोड़ी थी। इस कानून के तहत:
- कोई भी बैंक या यूपीआई सेवा प्रदाता किसी भी ग्राहक से या 50 करोड़ रुपये से अधिक के टर्नओवर वाले किसी भी व्यापारी से यूपीआई और रुपे डेबिट कार्ड से भुगतान लेने पर एक भी पैसे का एमडीआर शुल्क नहीं वसूल सकता।
- यह व्यवस्था कानूनन 'जीरो एमडीआर' (Zero MDR Regime) कहलाती है।
- चूँकि बैंकों और एनपीसीआई को सर्वर, साइबर सुरक्षा और नेटवर्क चलाने में खर्च आता है, इसलिए केंद्र सरकार हर वर्ष केंद्रीय बजट में बैंकों को इस घाटे की भरपाई के लिए 1,500 से 2,000 करोड़ रुपये की 'डिजिटल मर्चेंट इंसेंटिव सब्सिडी' सीधे अपने खजाने से देती है।
3. वॉलेट (PPI) पर 1.1% इंटरचेंज फीस का असली गणित: किसे देना होता है?
मार्च 2023 में एनपीसीआई ने एक सर्कुलर जारी किया था, जिसे लेकर सबसे ज्यादा अफवाहें फैलीं। यह सर्कुलर था प्रीपेड पेमेंट इंस्ट्रूमेंट्स (PPI Wallets) के इंटरऑपरेबिलिटी पर।
वॉलेट बनाम बैंक यूपीआई का अंतर
जब आप अपने बैंक खाते (जैसे SBI, HDFC) से सीधे यूपीआई पिन डालकर किसी दुकानदार को पैसे भेजते हैं, तो वह 'सामान्य यूपीआई' है। उस पर कोई चार्ज कभी नहीं लगा।
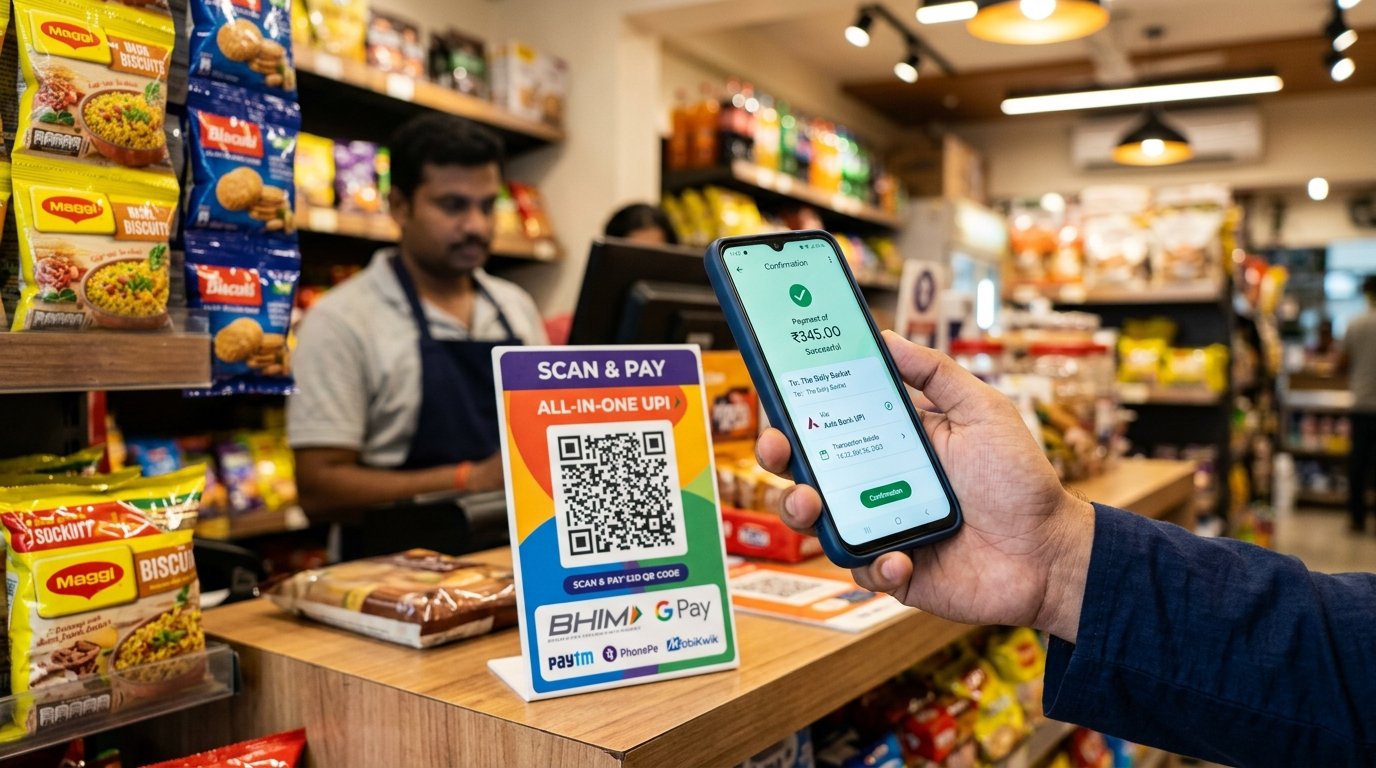
लेकिन कई लोग अपने पेटीएम वॉलेट, फोनपे वॉलेट, या अमेज़न पे बैलेंस में क्रेडिट कार्ड से पैसे लोड करके रखते हैं। पहले यदि किसी दुकान पर केवल भारतपे या फोनपे का क्यूआर कोड होता था, तो पेटीएम वॉलेट से उस पर पेमेंट नहीं हो पाता था। एनपीसीआई ने नियम बनाया कि अब किसी भी वॉलेट से किसी भी कंपनी के मर्चेंट क्यूआर कोड को स्कैन करके पेमेंट किया जा सकता है।
शुल्क का सच
- यदि कोई ग्राहक अपने वॉलेट से किसी बड़े मर्चेंट (जैसे पेट्रोल पंप, सुपरमार्केट, मॉल) पर 2,000 रुपये से अधिक का भुगतान करता है, तो वॉलेट जारी करने वाली कंपनी को 0.5% से अधिकतम 1.1% की 'इंटरचेंज फीस' मिलती है।
- यह शुल्क ग्राहक को नहीं देना होता! ग्राहक के वॉलेट से यदि 2,500 रुपये कटे हैं, तो ठीक 2,500 रुपये ही कटेंगे। यह शुल्क दुकानदार के खाते से काटा जाता है या मर्चेंट एक्वायरर बैंक वहन करता है।
- छोटे किराना स्टोर और 2,000 रुपये से कम के किसी भी वॉलेट भुगतान पर यह इंटरचेंज फीस भी शून्य है।
4. रुपे क्रेडिट कार्ड ऑन यूपीआई: 2,000 रुपये की सीमा और मर्चेंट नियम
भारत सरकार और एनपीसीआई की सबसे सफल वित्तीय पहलों में से एक है रुपे क्रेडिट कार्ड को सीधे यूपीआई से लिंक करना। अब आपको जेब में प्लास्टिक का क्रेडिट कार्ड लेकर घूमने की जरूरत नहीं है; आप फोनपे या गूगल पे से क्यूआर स्कैन करके सीधे अपने क्रेडिट कार्ड से भुगतान कर सकते हैं और 45 से 50 दिनों का ब्याज-मुक्त क्रेडिट पा सकते हैं।
इसके नियम और चार्ज क्या हैं?
- ग्राहक के लिए: 100% मुफ्त। ग्राहक से कोई अतिरिक्त ब्याज, कन्वीनियंस फीस या टैक्स नहीं लिया जाता।
- छोटे व्यापारियों के लिए (2,000 रुपये तक): यदि आप किसी चाय वाले, फल वाले या छोटे दुकानदार को 2,000 रुपये तक का भुगतान अपने रुपे क्रेडिट कार्ड से करते हैं, तो आरबीआई के नियमों के अनुसार दुकानदार से 0% एमडीआर लिया जाएगा, यानी दुकानदार को पूरे पैसे मिलेंगे।
- बड़े व्यापारियों के लिए (2,000 रुपये से अधिक): यदि आप किसी इलेक्ट्रॉनिक्स स्टोर या कपड़े के बड़े शोरूम पर 2,000 रुपये से अधिक का पेमेंट क्रेडिट कार्ड से करते हैं, तो उस व्यापारी पर स्टैंडर्ड क्रेडिट कार्ड एमडीआर (लगभग 1.5% से 2%) लागू होता है, जैसा कि उसकी कार्ड स्वाइप पीओएस मशीन पर लगता है।
5. फोनपे और पेटीएम की 1-3 रुपये प्लेटफॉर्म फीस: इसे मुफ्त में कैसे बचाएं?
आजकल जब आप PhonePe, Paytm या Google Pay पर अपना मोबाइल नंबर रिचार्ज करते हैं या बिजली का बिल भरते हैं, तो अंतिम भुगतान स्क्रीन पर 239 रुपये के रिचार्ज के बदले 241 या 242 रुपये लिखे आते हैं।
कई लोग इसे 'सरकार का यूपीआई टैक्स' समझ लेते हैं। हकीकत में यह सरकार का टैक्स नहीं है! यह इन निजी कंपनियों (Third-Party Application Providers - TPAP) द्वारा अपनी बैलेंस शीट को फायदे में लाने के लिए लगाया गया अपना निजी 'प्लेटफॉर्म फीस' (Platform Fee / Convenience Charge) है। टेलीकॉम कंपनियां रिचार्ज पर इन ऐप्स का कमीशन घटा चुकी हैं, इसलिए ये ऐप्स सीधे ग्राहकों से 1 से 3 रुपये अतिरिक्त वसूल रहे हैं।
इस अतिरिक्त चार्ज से बचने के 3 आसान तरीके
- आधिकारिक टेलीकॉम ऐप का उपयोग करें: MyJio App या Airtel Thanks App खोलें और सीधे वहां यूपीआई से रिचार्ज करें। वे एक भी रुपया अतिरिक्त प्लेटफॉर्म फीस नहीं काटते।
- भीम ऐप (BHIM) का उपयोग करें: केंद्र सरकार के एनपीसीआई द्वारा संचालित BHIM App पर कोई प्लेटफॉर्म फीस नहीं लगती। यहाँ सभी बिल पेमेंट और रिचार्ज बिल्कुल मूल दर पर होते हैं।
- अपने बैंक के मोबाइल ऐप से रिचार्ज करें: SBI Yono, HDFC PayZapp, ICICI iMobile या Canara ai1 ऐप से सीधे बिजली बिल और रिचार्ज करें, जहां कोई सुविधा शुल्क नहीं लिया जाता।
6. यूपीआई लाइट (UPI Lite) और यूपीआई 123Pay: बिना पिन के छोटे भुगतान
दैनिक जीवन में सब्जी, दूध, ऑटो रिक्शा और चाय के 10, 20 और 50 रुपये के भुगतानों के लिए बार-बार 6 अंकों का यूपीआई पिन डालना असुविधाजनक होता है और इससे बैंकों के कोर बैंकिंग सर्वर पर भारी ट्रैफिक लोड पड़ता है, जिससे ट्रांजैक्शन फेल होने लगते हैं। इसका समाधान है 'यूपीआई लाइट' (UPI Lite):
यूपीआई लाइट के प्रमुख नियम
- पिन-लेस पेमेंट: 500 रुपये तक के किसी भी भुगतान के लिए आपको यूपीआई पिन डालने की कोई आवश्यकता नहीं होती। क्यूआर स्कैन करें और एक सेकंड में 'Tap & Pay' करें।
- वॉलेट बैलेंस: आप अपने बैंक खाते से यूपीआई लाइट में अधिकतम 2,000 रुपये तक का बैलेंस कभी भी लोड कर सकते हैं।
- जीरो फेल्योर दर: यह सीधे ऑन-डिवाइस वॉलेट से कटता है, इसलिए बैंक का सर्वर डाउन होने पर भी पेमेंट कभी फेल नहीं होता।
- बैंक स्टेटमेंट साफ: आपके बैंक पासबुक में दिन भर के 10-10 रुपये के 50 छोटे लेनदेन दर्ज नहीं होते, बल्कि केवल वॉलेट टॉप-अप की एक लाइन दिखती है।
7. विभिन्न यूपीआई लेनदेन और शुल्कों का संपूर्ण मास्टर कम्पेरिजन चार्ट
नीचे दी गई तालिका में स्पष्ट किया गया है कि किस प्रकार के यूपीआई लेनदेन पर किसको कितना शुल्क देना होता है:
| लेनदेन की श्रेणी | लेनदेन का मूल्य | ग्राहक पर शुल्क | दुकानदार पर शुल्क | ट्रांजैक्शन की दैनिक सीमा |
|---|---|---|---|---|
| सामान्य P2P ट्रांसफर | 1 रुपये से 1,00,000 रुपये | 0 रुपये (मुफ्त) | लागू नहीं | 1 लाख रुपये प्रति दिन (अधिकांश बैंक) |
| किराना स्टोर सामान्य QR | कोई भी राशि | 0 रुपये (मुफ्त) | 0 रुपये (शून्य MDR) | 1 लाख रुपये प्रति दिन |
| अस्पताल व शैक्षणिक शुल्क | 5,00,000 रुपये तक | 0 रुपये (मुफ्त) | 0 रुपये | विशेष श्रेणी में 5 लाख रुपये प्रति दिन |
| आईपीओ व सरकारी बॉन्ड | 5,00,000 रुपये तक | 0 रुपये (मुफ्त) | लागू नहीं | 5 लाख रुपये प्रति एप्लीकेशन |
| क्रेडिट कार्ड ऑन यूपीआई | 2,000 रुपये तक | 0 रुपये (मुफ्त) | 0 रुपये (माइक्रो मर्चेंट छूट) | क्रेडिट कार्ड की उपलब्ध लिमिट के अनुसार |
| क्रेडिट कार्ड ऑन यूपीआई | 2,000 रुपये से अधिक | 0 रुपये (मुफ्त) | ~1.5% से 2% (MDR) | क्रेडिट कार्ड की उपलब्ध लिमिट के अनुसार |
8. गलत ट्रांजैक्शन, रिफंड विफलता और आरबीआई लोकपाल (CMS) में शिकायत
यूपीआई लेनदेन करते समय यदि पैसा कट जाए और रिसीवर को न पहुंचे, या गलत यूपीआई आईडी पर पैसा चला जाए, तो घबराने की जरूरत नहीं है:
T+1 और T+5 ऑटो-रिवर्सल नियम
आरबीआई के नियमों के अनुसार यदि यूपीआई पेमेंट फेल्ड हो जाता है और पैसा खाते से कट जाता है, तो बैंक को T+1 दिन (अगले कार्य दिवस) के भीतर पैसा ग्राहक के खाते में वापस लौटाना अनिवार्य है। यदि बैंक निर्धारित समय में पैसा नहीं लौटाता, तो बैंक को प्रति दिन 100 रुपये का जुर्माना (Compensation) ग्राहक को देना होता है।
शिकायत निवारण का आधिकारिक क्रम
- सबसे पहले अपने पेमेंट ऐप (Google Pay/PhonePe) के 'Help' सेक्शन में जाकर ट्रांजैक्शन डिस्प्यूट दर्ज करें।
- यदि 48 घंटे में समाधान न हो, तो एनपीसीआई के डिस्प्यूट रिड्रेसल पोर्टल (npci.org.in ➡️ Get in Touch ➡️ UPI Complaint) पर शिकायत दर्ज करें।
- यदि बैंक 30 दिनों में आपकी शिकायत का समाधान नहीं करता है, तो आप सीधे भारतीय रिज़र्व बैंक के लोकपाल पोर्टल (cms.rbi.org.in) पर ऑनलाइन शिकायत कर सकते हैं।
9. अक्सर पूछे जाने वाले सवाल (FAQs)
प्र. 1: क्या 2,000 रुपये से अधिक का यूपीआई करने पर मेरे बैंक खाते से 1.1% चार्ज कटेगा?
उत्तर: बिल्कुल नहीं। यदि आप अपने बैंक खाते से सीधे यूपीआई पिन डालकर किसी को भी 2,000 रुपये, 20,000 रुपये या 1 लाख रुपये भेजते हैं, तो एक भी पैसा चार्ज नहीं कटता। 1.1% का नियम केवल डिजिटल वॉलेट्स (जैसे पेटीएम या फोनपे वॉलेट) से बड़े मर्चेंट क्यूआर कोड पर किए जाने वाले भुगतान के लिए है, और वह भी मर्चेंट/बैंक के बीच का आंतरिक शुल्क है, ग्राहक को कभी नहीं देना होता।
प्र. 2: फोनपे और पेटीएम मोबाइल रिचार्ज पर 2-3 रुपये अतिरिक्त क्यों ले रहे हैं?
उत्तर: यह सरकार या यूपीआई का कोई चार्ज नहीं है। यह इन निजी कंपनियों द्वारा लगाया गया अपना निजी 'प्लेटफॉर्म फीस' है। यदि आप इस अतिरिक्त चार्ज से बचना चाहते हैं, तो सरकारी BHIM App का उपयोग करें, या सीधे MyJio / Airtel Thanks ऐप से रिचार्ज करें, जहाँ यह पूरी तरह शून्य (0 रुपये) है।
प्र. 3: क्या दुकानदार ग्राहकों से यूपीआई पेमेंट लेने के बदले अतिरिक्त 2% की मांग कर सकता है?
उत्तर: नहीं, कानूनन कोई भी दुकानदार बैंक-टू-बैंक यूपीआई पेमेंट पर ग्राहक से एक भी रुपया अतिरिक्त नहीं मांग सकता। यदि कोई दुकानदार ऐसा करता है, तो आप उस क्यूआर कोड की फोटो लेकर एनपीसीआई पोर्टल या उपभोक्ता फोरम (National Consumer Helpline - 1915) पर शिकायत कर सकते हैं।
प्र. 4: एक दिन में यूपीआई से अधिकतम कितने रुपये ट्रांसफर किए जा सकते हैं?
उत्तर: एनपीसीआई के दिशानिर्देशों के अनुसार सामान्य पी2पी लेनदेन के लिए दैनिक सीमा 1,00,000 रुपये (1 लाख) है। हालांकि, अस्पताल, मेडिकल बिल, टैक्स भुगतान और मान्यता प्राप्त शैक्षणिक संस्थानों के लिए यह सीमा बढ़ाकर 5,00,000 रुपये (5 लाख) प्रति दिन कर दी गई है। अलग-अलग बैंकों की अपनी आंतरिक सीमाएं भी हो सकती हैं।
प्र. 5: यदि गलती से किसी गलत यूपीआई आईडी या नंबर पर पैसे ट्रांसफर हो जाएं, तो पैसे वापस कैसे मिलेंगे?
उत्तर: गलती का पता चलते ही तुरंत 3 कदम उठाएं: 1. अपने बैंक की हेल्पलाइन पर कॉल करके गलत ट्रांजैक्शन की शिकायत दर्ज कराएं और यूटीआर (UTR) नंबर दें। 2. एनपीसीआई पोर्टल (npci.org.in) पर 'UPI Complaint ➡️ Incorrectly transferred to another account' विकल्प में जाकर शिकायत दर्ज करें। 3. आपका बैंक उस रिसीवर के बैंक से संपर्क करेगा और यदि रिसीवर की सहमति मिलती है या वह साबित होता है, तो 7 से 15 दिनों में पैसा आपके खाते में वापस रिवर्स हो जाता है।